Unter Berichte → Finanzen stehen die Finanzberichte mit den Reitern EÜR, UStVA, BWA und Anlage EKS. Diese Seite erklärt die beiden, die Sie weitergeben: die betriebswirtschaftliche Auswertung (BWA) im DATEV-Stil und die Anlage EKS, die „Erklärung zum Einkommen aus selbständiger Tätigkeit“, die das Jobcenter von Selbständigen im Bezug von Grundsicherungsgeld (früher Bürgergeld) verlangt.
Die BWA gibt es als PDF für Bank oder Steuerberatung, die Anlage EKS als ausgefüllten amtlichen Vordruck. Beide rechnen Kassenumsätze und Rechnungen zusammen, ohne dass ein Umsatz doppelt zählt.
Für wen besonders geeignet: Einzelunternehmer, Kleingewerbe und Selbständige, die dem Jobcenter regelmäßig ihre Einnahmen nachweisen müssen – sowie alle, die eine ordentliche BWA für die Bank brauchen.
Woher die Zahlen kommen
Damit die Auswertung stimmt, führt BISpicy (bisher BIS ERP) Ihre Umsätze aus drei Quellen zusammen:
Kassenumsätze aus der BISpicy Kasse, aufgeteilt nach derselben Regel wie der DATEV-Kassenexport (so zählt die Kasse),
Ausgangsrechnungen aus der Warenwirtschaft (Webshop, JTL, manuell),
Betriebsausgaben aus Ihren erfassten Eingangsrechnungen,
Keine Doppelzählung: Eine Rechnung, die aus einem Kassenverkauf entstanden ist, und die JTL-Rechnung zu einem Bar- oder Kartenbon werden automatisch entdoppelt, wenn Betrag und Auftrag eindeutig passen – der Umsatz zählt genau einmal. Ein Kauf auf Rechnung an der Kasse zählt über seine Rechnung, sobald es sie gibt; bis dahin zählt der Bon als Kassenumsatz, und ein Hinweis nennt Anzahl und Betrag. Die BWA weist zusätzlich aus, wie viel Umsatz aus der Kasse und wie viel aus Rechnungen stammt.
Gelbe Zeile „Prüfung nötig“: Nicht jeder Fall lässt sich automatisch entscheiden. Begleicht ein Kassenbon zum Beispiel eine Rechnung, die schon vor dem Bon bestand, oder wurde derselbe Beleg mehrfach kassiert, zählen Bon und Rechnung zunächst beide. Dann steht oben in EÜR, BWA, Anlage EKS und in der DATEV-Vorschau eine gelbe Zeile mit Anzahl und Betrag. Das Info-Symbol daneben erklärt den Fall. Entschieden wird er vom BISpicy-Support nach Rücksprache mit Ihrer Steuerberatung, die Entscheidung steht danach an der Rechnung. Melden Sie sich dafür über ein Support-Ticket im Kundencenter. In der Anlage EKS erscheint sie bei der abschließenden Erklärung. Daneben gibt es gelbe Prüfzeilen zu Gutschriften, stornierten Bons und Kassenverkäufen mit JTL-Rechnung sowie graue Infozeilen, etwa „Zahlungen decken den Rechnungsbetrag nicht – Rest zählt am Tag der Bezahlung“.
Gelbe Prüfzeile oben in der EÜR; dieselbe Zeile steht in BWA und Anlage EKS. Darunter können weitere Hinweise folgen (Ausschnitt, Demo-Betrieb, BISpicy 0.23.4.5, 14. November 2026).
Die Betriebsausgaben werden über das Buchungskonto (SKR03/SKR04) automatisch Kostenblöcken zugeordnet: Wareneinsatz, Personalkosten, Raumkosten, Kfz-Kosten, Werbe-/Reisekosten, Versicherungen/Beiträge, Versand-/Fremdleistungskosten, Abschreibungen und sonstige Kosten. Die BWA rechnet netto, die Anlage EKS wie der Vordruck mit Umsatzsteuer und Vorsteuer.
Gelber Hinweis „Seit dem 13.11.2026 tragen die vorgegebenen Buchungskonten ihre DATEV-Bedeutung“: Seit BISpicy 0.19.0.1 ordnen EÜR, BWA und Anlage EKS die vorgegebenen Buchungskonten der Eingangsrechnungen nach Ihrem eingestellten Kontenrahmen (SKR03 oder SKR04) und nach ihrer Bedeutung bei DATEV zu. So zählt 4800 als Reparaturen und Instandhaltung (in der BWA unter den sonstigen Kosten) und nicht mehr als Versand; welche Konten umbenannt wurden, steht unter Buchungskonten der Eingangsrechnungen. Liegen in einem Zeitraum vor dem 13.11.2026 Positionen auf einem solchen Konto, nennt der Hinweis ihre Anzahl. Die Aufteilung auf die Kostenblöcke kann dann von einem früher heruntergeladenen Bericht abweichen. Die Summe der Ausgaben und der Gewinn bleiben gleich.
Hinweis zur Umstellung der Buchungskonten oben in der EÜR des Jahres 2026; BWA und Anlage EKS zeigen ihn ebenso (Ausschnitt, Demo-Handyshop, BISpicy 0.28.3.0, 15. November 2026).
Was tun? Umgebucht wird nichts, und an noch offenen Zeiträumen müssen Sie nichts tun. Haben Sie für einen solchen Zeitraum schon eine BWA weitergegeben oder eine Anlage EKS eingereicht, vergleichen Sie die Kostenblöcke mit dem neuen Stand und sprechen Sie Abweichungen bei Bedarf mit Ihrer Steuerberatung ab. Ob eine Eingangsrechnung auf dem richtigen Konto liegt, sehen Sie in ihrer Kontoauswahl.
Wann eine Einnahme zählt: Die BWA zeigt Umsätze nach Rechnungs- bzw. Bon-Datum. Die Anlage EKS zählt wie die EÜR nach dem Zuflussprinzip: jede Zahlung mit ihrem Betrag an ihrem Zahltag, auch Teilzahlungen; Ausgaben ebenso am Tag der Zahlung. Ist eine Rechnung als bezahlt markiert, ohne dass eine Zahlung erfasst ist, zählt sie am Tag der Bezahlung. Diese Regel gilt seit BISpicy 0.0.0.1080 (14.10.2026) für alle Zeiträume, eine früher erzeugte Anlage EKS kann deshalb abweichen. Bei der vorläufigen Anlage EKS sind künftige Monate geschätzt.
Kassenumsätze: dieselbe Regel wie im DATEV-Export
Seit BISpicy 0.0.0.1500 (7. November 2026) teilen EÜR, BWA und Anlage EKS die Umsätze der BISpicy Kasse nach derselben Regel auf wie der DATEV-Kassenexport. Für die Kasse stimmen Auswertung und Export damit überein:
Trinkgeld: Das Trinkgeld Ihrer Mitarbeiter zählt nicht als Einnahme.
Rabatt auf die Bonsumme: Er mindert die richtigen Steuersätze, so wie im Export.
Pfandrückgaben, Stornos und Differenzbesteuerung (§ 25a) werden wie im Export aufgeteilt.
Anzahlung: In der EÜR zählt sie, wenn sie bezahlt wird, in der BWA erst, wenn die Ware abgeholt wird.
An der Kasse bezahlte Rechnungen zählen genau einmal.
Gutscheine: In EÜR und Anlage EKS zählt ein Gutschein beim Verkauf; beim Einlösen bleibt die Umsatzsteuer der Ware stehen (mehr zu Gutscheinen).
Wo Auswertung und Export bewusst verschieden zählen:
Kauf auf Rechnung an der Kasse: Er zählt über seine Rechnung, sobald es sie gibt. Bis dahin zählt die Auswertung den Bon als Kassenumsatz und nennt Anzahl und Betrag im Hinweis „… Kauf/Käufe auf Rechnung an der Kasse … (…) sind hier wie bisher als Umsatz enthalten …“. Der DATEV-Kassenexport bucht solche Bons nicht.
Gutscheine in EÜR und Anlage EKS: Weil der Gutschein dort beim Verkauf zählt, weichen Monate mit Gutscheinverkäufen oder -einlösungen vom DATEV-Export ab.
Lässt sich ein Kassenbeleg nicht eindeutig aufteilen, steht oben in der Auswertung ein Hinweis mit Anzahl und Betrag:
Hinweis
Was er bedeutet und was Sie tun
„Prüfung nötig: … Beleg(e) (…) ließen sich nicht nach der Kassenbuchungsregel aufteilen und fehlen in dieser Auswertung – bitte den Support informieren.“
Diese Belege fehlen in der Auswertung. Melden Sie den Fall über ein Support-Ticket im Kundencenter.
„Prüfung nötig: … Beleg(e) sind nur teilweise aufgeteilt (Widerspruch oder unklarer Forderungsausgleich).“
Der Beleg passt nicht vollständig zur Regel, etwa bei einem unklaren Forderungsausgleich. Klären Sie ihn mit Ihrer Steuerberatung oder melden Sie ihn über ein Support-Ticket.
„Prüfung nötig: … Beleg(e) (…) mit Positionen, aber ohne Zahlung – nicht gezählt.“
Zu diesen Bons fehlt die Zahlung, sie zählen nicht. Melden Sie den Fall über ein Support-Ticket.
„Hinweis: … an der Kasse bezahlte Rechnung(en) noch ohne Entscheidung, ob Rechnung oder Kasse den Erlös trägt – vorerst als Kassenumsatz gezählt.“
Bis zur Entscheidung zählt der Betrag als Kassenumsatz. Entschieden wird wie bei der gelben Zeile unter Woher die Zahlen kommen: vom BISpicy-Support nach Rücksprache mit Ihrer Steuerberatung.
„Hinweis: Der DATEV-Kassenexport ist auf „je Kassentag“ oder „je Artikel“ eingestellt – je Steuersatz sind Abweichungen von wenigen Cent möglich.“
Nur zur Information: Je Steuersatz kann die Auswertung einige Cent vom Export abweichen. Nichts zu tun.
Zahlen können sich leicht ändern: Mit der gemeinsamen Regel können sich schon erstellte Auswertungen leicht ändern. Erstellen Sie EÜR, BWA und Anlage EKS für noch offene Zeiträume neu und sprechen Sie Änderungen an bereits gemeldeten Zeiträumen mit Ihrer Steuerberatung ab.
Geräte-Ankauf, § 25a und Gutscheine
Für Handyshops und alle Betriebe, die Gebrauchtware von Privat ankaufen und nach § 25a UStG (Differenzbesteuerung) weiterverkaufen, rechnen EÜR, BWA und Anlage EKS seit BISpicy 0.0.0.1090 (17.10.2026) so wie der DATEV-Export:
Ankauf = Wareneinsatz. Bar bezahlte Ankäufe zählen über die Kassenbewegung „Geräte-Ankauf“, unbar bezahlte (PayPal, Überweisung, Sonstige) aus dem Ankaufsbuch. Die BWA ordnet einen unbaren Ankauf seinem Ankaufsdatum zu, EÜR und Anlage EKS dem Tag der Auszahlung. Stornierte Ankäufe zählen nicht.
Verkauf: Umsatzsteuer nur auf die Marge. Versteuert wird Verkaufspreis minus Einkaufspreis zum Normalsatz, der Einkaufsanteil bleibt steuerfrei. Fehlt auf einem älteren Kassenbeleg der Einkaufspreis, übernimmt BISpicy ihn aus dem Ankaufsbuch (letzter nicht stornierter Ankauf desselben Geräts vor dem Verkauf). Findet sich kein Ankauf, wird vorsichtshalber der volle Verkaufspreis versteuert.
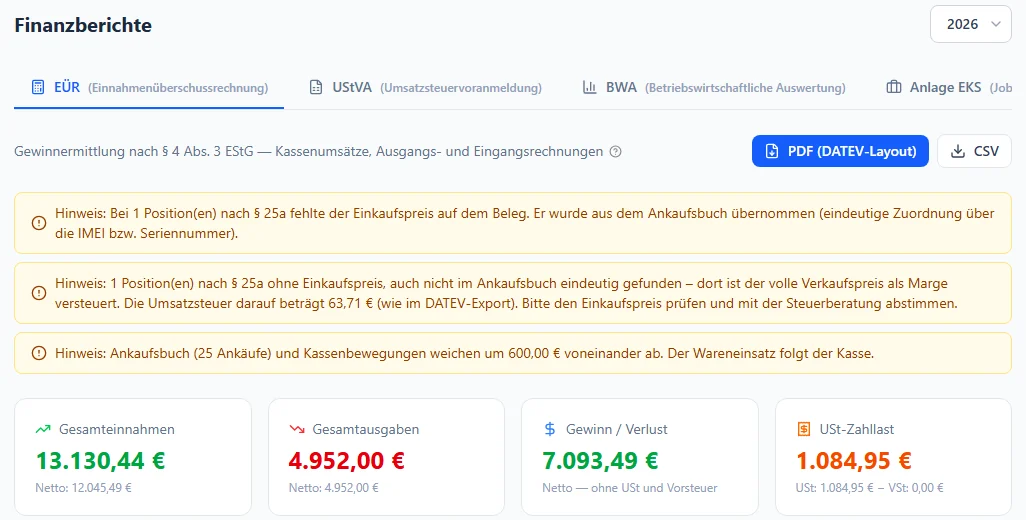
EÜR mit den Hinweisen zu § 25a und zum Geräte-Ankauf; dieselben Hinweise stehen in BWA und Anlage EKS (Demo-Handyshop, BISpicy 0.0.0.1092).
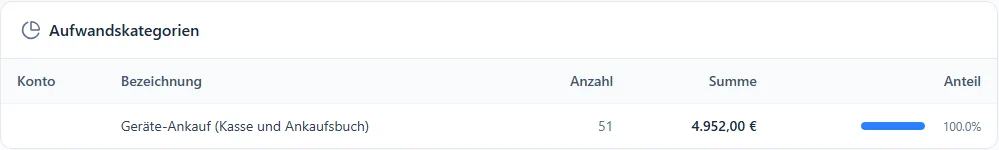
Unten in der EÜR stehen die Ankäufe als eigene Aufwandskategorie „Geräte-Ankauf (Kasse und Ankaufsbuch)“ mit Anzahl und Summe:
Aufwandskategorie „Geräte-Ankauf (Kasse und Ankaufsbuch)“ in der EÜR 2026 (Demo-Handyshop, BISpicy 0.0.0.1092).
Hinweis oben im Bericht
Bedeutung und was zu tun ist
„Bei … Position(en) nach § 25a fehlte der Einkaufspreis auf dem Beleg. Er wurde aus dem Ankaufsbuch übernommen …“
Nur zur Information: Der Einkaufspreis stammt aus dem Ankauf desselben Geräts (IMEI bzw. Seriennummer). Nichts zu tun.
„… Position(en) nach § 25a ohne Einkaufspreis, auch nicht im Ankaufsbuch eindeutig gefunden – dort ist der volle Verkaufspreis als Marge versteuert …“
Für diese Verkäufe gibt es keinen passenden Ankauf. Der Hinweis nennt die Umsatzsteuer darauf. Prüfen Sie Seriennummer und Ankauf in der § 25a-Auswertung und stimmen Sie den Einkaufspreis mit Ihrer Steuerberatung ab.
„Ankaufsbuch (… Ankäufe) und Kassenbewegungen weichen um … voneinander ab. Der Wareneinsatz folgt der Kasse.“
Die Barankäufe im Ankaufsbuch (ohne stornierte) ergeben eine andere Summe als die Kassenbewegungen „Geräte-Ankauf“. Als Wareneinsatz zählt die Kasse. Vergleichen Sie an der Kasse die Verkaufshistorie (Reiter „Geräte-Ankauf“) mit den Entnahmen und klären Sie die Differenz mit Ihrer Steuerberatung.
„… Geräte-Ankauf/-Ankäufe wurden nach dem Kassenabschluss ohne Kassenbewegung korrigiert …“
Ein Ankauf wurde nach dem Z-Bon korrigiert, eine Kassenbewegung war nicht mehr möglich. Der Wareneinsatz folgt der Kasse, bitte mit der Steuerberatung abstimmen.
„Prüfung nötig: … Gutschein-Einlösung(en) … konnten nicht zugeordnet werden …“
Der Belegbetrag einer Einlösung passt zu keiner Lesart, der Betrag wurde nicht abgezogen. Der Umsatz kann doppelt zählen. Melden Sie den Fall über ein Support-Ticket.
„… Gutschein(e) unklarer Herkunft wurden im Zeitraum eingelöst …“
Der Verkauf dieser Gutscheine ist in keinem Bericht erkennbar, er stammt weder aus der Kasse noch aus dem Online-Shop oder JTL. Die Einlösung wurde trotzdem abgezogen. Bitte mit der Steuerberatung abstimmen.
Gutscheine aus der Kasse: Ein Mehrzweckgutschein ist beim Verkauf noch kein Umsatz. Die BWA führt den Verkauf deshalb nicht als Umsatz, der Umsatz entsteht mit der Ware, für die der Gutschein eingelöst wird. EÜR und Anlage EKS zählen das Geld nach dem Zuflussprinzip beim Verkauf; der später eingelöste Betrag zählt nicht noch einmal. Auch das Dashboard zählt Mehrzweckgutscheine seit BISpicy 0.28.9.2 erst bei der Einlösung.
Schon gemeldete Monate prüfen: Durch den Wareneinsatz aus Ankäufen und die Marge-Umsatzsteuer können sich Zahlen vergangener Monate ändern, in beide Richtungen. Prüfen Sie bereits gemeldete Zeiträume und sprechen Sie Änderungen mit Ihrer Steuerberatung ab. Wie der Ankauf an der Kasse und im DATEV-Export läuft, steht unter Reparatur & Ankauf – Ankauf in der Buchhaltung.
UStVA: Rechnungen und Kasse in einer Aufstellung
Seit BISpicy 0.18.0.0 (13. November 2026) enthält die Aufstellung unter Berichte → Finanzen → UStVA neben den Rechnungen auch den Umsatz Ihrer Kasse, und jeder Umsatz zählt nur einmal. Über den Kacheln steht deshalb „Rechnungen und Kasse in einer Aufstellung – noch keine fertige Voranmeldung“. Gleichen Sie die Aufstellung vor der Abgabe mit Ihrer Steuerberatung ab.
1Kennzahlen lesen
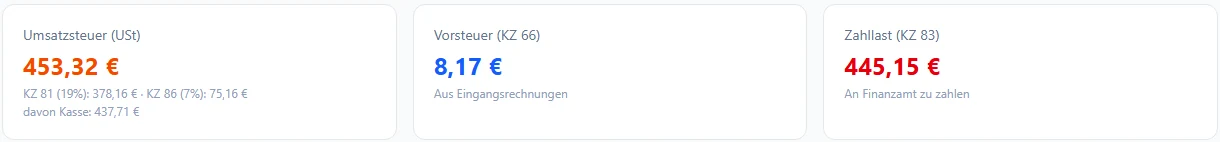
Die Kennzahlen (z. B. KZ 81, KZ 86 und die Zahllast KZ 83) zeigen die Summe aus Rechnungen und Kasse. Unter der Umsatzsteuer steht, wie viel davon aus der Kasse kommt.
Die Kacheln über der Tabelle: „davon Kasse“ zeigt den Anteil der Kasse an der Umsatzsteuer (Ausschnitt, Demo-Diner 2026, BISpicy 0.23.0.3, 13. November 2026).
2Aufteilung je Zeitraum ansehen
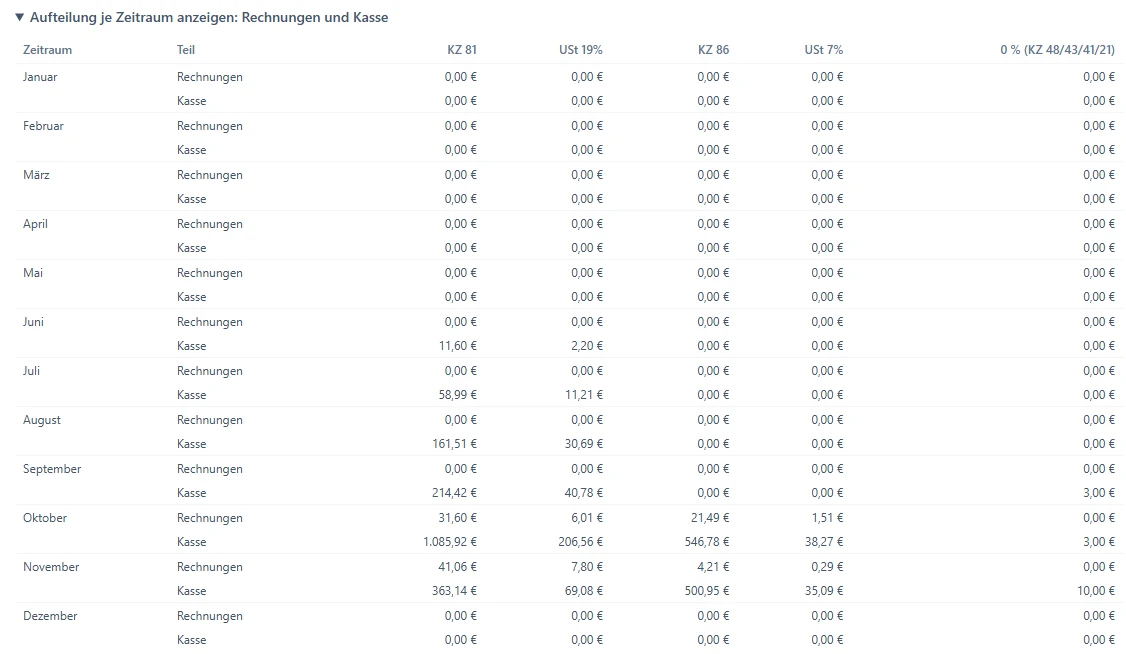
Unter der Tabelle klappt „Aufteilung je Zeitraum anzeigen: Rechnungen und Kasse“ je Monat oder Quartal auf, was aus Rechnungen und was aus der Kasse stammt.
Je Monat zwei Zeilen: Rechnungen und Kasse (Ausschnitt, Demo-Diner 2026, BISpicy 0.19.1.1, 13. November 2026).
3Belege einer Zelle öffnen
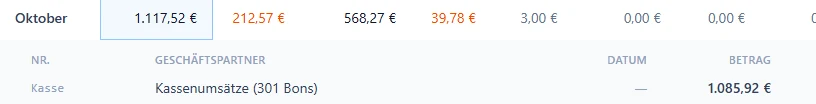
Ein Klick auf einen Betrag in der Tabelle zeigt die Belege dahinter. Der Kassenumsatz steht dort als eine Zeile „Kassenumsätze (… Bons)“, darunter folgen die Rechnungen. Zusammen ergeben sie den Betrag der Zelle.
KZ 81 im Oktober: Die Kasse steht als eine Zeile in der Belegliste, die Rechnungen folgen darunter (Ausschnitt, Demo-Diner, BISpicy 0.19.1.1).
So zählt jeder Umsatz nur einmal
An der Kasse bezahlte Rechnungen zählen über den Kassenbon.
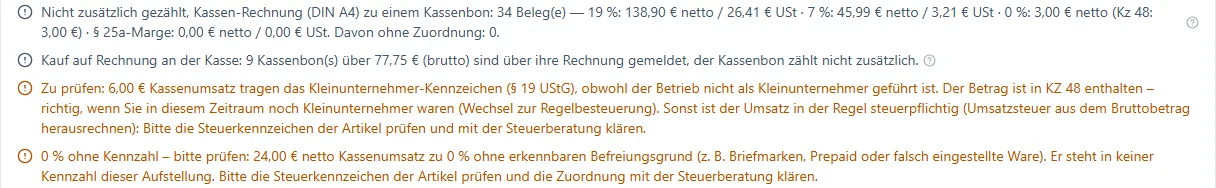
Käufe auf Rechnung an der Kasse zählen über ihre Rechnung, der Kassenbon zählt nicht zusätzlich. Die Hinweiszeile „Kauf auf Rechnung an der Kasse: … Kassenbon(s) über … sind über ihre Rechnung gemeldet, der Kassenbon zählt nicht zusätzlich.“ nennt Anzahl und Betrag.
Eine DIN-A4-Rechnung zu einem Kassenbon zählt nicht zusätzlich. Die Zeile „Nicht zusätzlich gezählt, Kassen-Rechnung (DIN A4) zu einem Kassenbon: …“ nennt die Belege je Steuersatz.
„Hinweiszeilen je Zeitraum anzeigen“ klappt dieselben Zeilen je Monat bzw. Quartal auf.
Hinweiszeilen für das Jahr: grau, was nicht doppelt zählt; orange, was Sie prüfen sollten (Ausschnitt, Demo-Diner 2026, BISpicy 0.23.0.3, 13. November 2026).
Prüfhinweise: hier sollten Sie etwas klären
„Prüfung nötig: … Kauf/Käufe auf Rechnung an der Kasse ohne zugeordnete Rechnung …“: Dieser Umsatz ist im Kassenteil enthalten. Erstellen Sie die Rechnung oder ordnen Sie sie, falls es sie schon gibt, dem Kassenbon zu (nicht ein zweites Mal erstellen). Sobald sie zugeordnet ist, meldet die Rechnung den Umsatz, und der Kassenbon entfällt hier.
„Zu prüfen: … Kassenumsatz tragen das Kleinunternehmer-Kennzeichen (§ 19 UStG) …“: Der Betrag ist in KZ 48 enthalten. Das ist richtig, wenn Sie in diesem Zeitraum noch Kleinunternehmer waren; sonst prüfen Sie die Steuerkennzeichen der Artikel mit Ihrer Steuerberatung.
„0 % ohne Kennzahl – bitte prüfen“ (seit BISpicy 0.23.0.2, für das Jahr und je Zeitraum): Kassenumsatz zu 0 % ohne erkennbaren Befreiungsgrund, typisch sind Briefmarken, Prepaid-Karten oder falsch eingestellte Artikel. Seit BISpicy 0.23.4.4 kommen Rechnungspositionen zu 0 % ohne erkennbaren Befreiungsgrund dazu (Steuerkategorie Z, S zu 0 % oder leer, z. B. Versand zu 0 % neben Ware zu 19 % oder eine Ausfuhr ohne Ausfuhr-Kennzeichen); sie standen bisher pauschal in Kennzahl 48. Der Betrag steht in keiner Kennzahl. Prüfen Sie die Steuerkennzeichen der betroffenen Artikel bzw. die Steuerkategorie der Rechnungspositionen und klären Sie die Zuordnung mit Ihrer Steuerberatung. Bei Kleinunternehmern (§ 19 UStG) bleiben diese Umsätze in Kennzahl 48. Bereits übermittelte Voranmeldungen ändern sich nicht von selbst; der DATEV-Export bucht die Positionen unverändert als steuerfreien Umsatz (SKR03 8100).
„Kleinunternehmer-Kennzeichen bei Regelbesteuerung – bitte prüfen“ (seit BISpicy 0.23.4.4): Rechnungspositionen mit dem Kleinunternehmer-Kennzeichen (Steuerkategorie E) bleiben in Kennzahl 48. Sind Sie heute nicht als Kleinunternehmer eingestellt, nennt dieser Hinweis den Betrag. Richtig ist das im Monat des Wechsels zur Regelbesteuerung, sonst prüfen Sie die Positionen.
Ein Kauf auf Rechnung ohne Rechnung bleibt sichtbar, bis Sie die Rechnung erstellen oder zuordnen (Ausschnitt, Demo-Diner, BISpicy 0.19.1.1).
Und die UStVA der Kasse?
Die Steuerberichte der Kasse (Kassen-UStVA) bleiben als Kassenansicht bestehen. Wer die Buchhaltung nutzt, nimmt die Aufstellung hier als Grundlage der Voranmeldung und meldet die Kassen-UStVA nicht zusätzlich an. Im Kundencenter, wo diese gemeinsame Aufstellung nicht zur Verfügung steht, gilt etwas anderes, siehe Kassen-UStVA und gemeinsame UStVA.
Schon gemeldete Zeiträume prüfen: Die Aufstellung rechnet auch vergangene Zeiträume neu; bis BISpicy 0.18.0.0 enthielt sie nur Rechnungen. Weichen die Zahlen eines schon gemeldeten Zeitraums ab, klären Sie das bitte mit Ihrer Steuerberatung: Wurde zu wenig Umsatzsteuer angemeldet, muss die Anmeldung unverzüglich berichtigt werden; wurde Umsatz doppelt angemeldet, kann sie berichtigt werden.
BWA: Jahresübersicht
1Reiter BWA öffnen
Klicken Sie in der linken Leiste auf Berichte, oben in der Reiterleiste auf Finanzen und dann auf den Reiter BWA. Oben rechts wählen Sie das Jahr (die letzten fünf Jahre stehen zur Wahl).
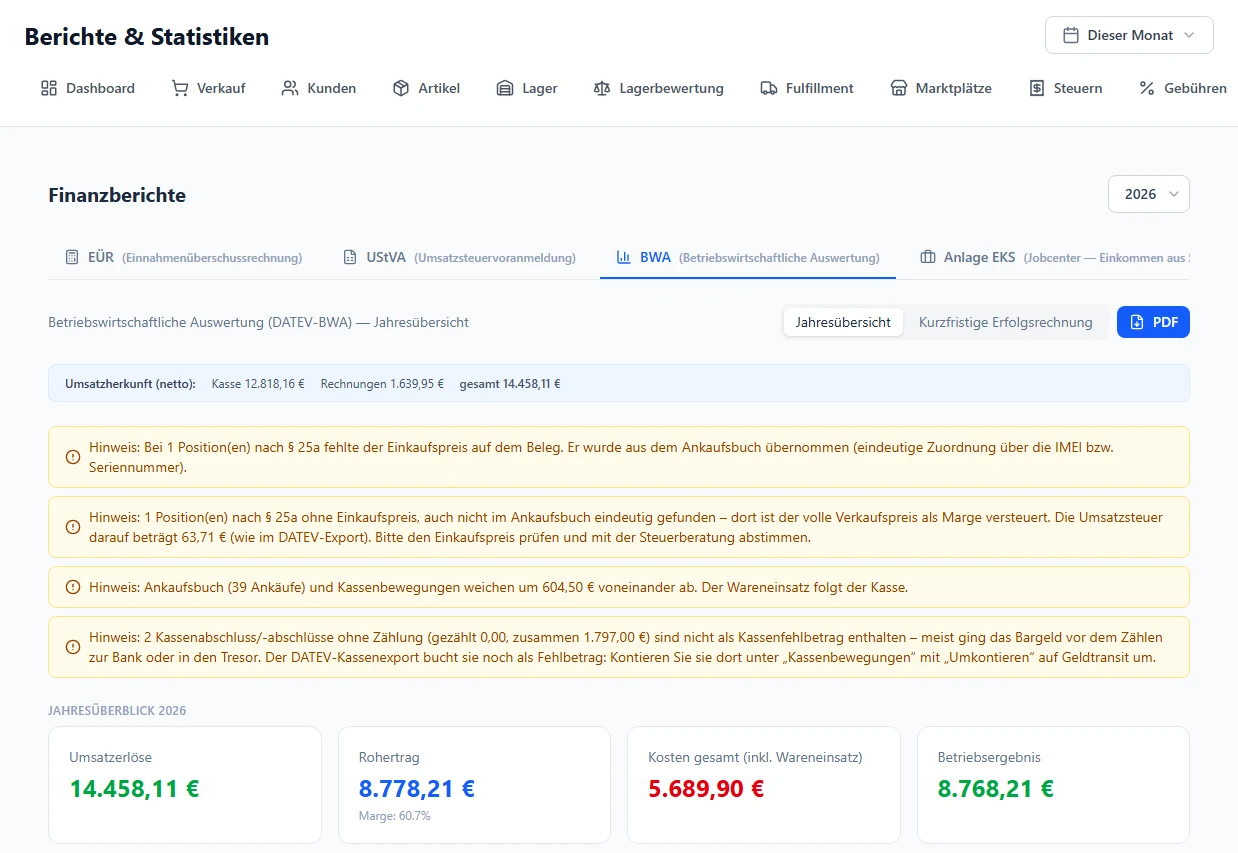
Berichte → Finanzen → BWA, Jahresübersicht mit Hinweisen und Kennzahlen (Demo-Handyshop, BISpicy 0.28.6.3, 15. November 2026).
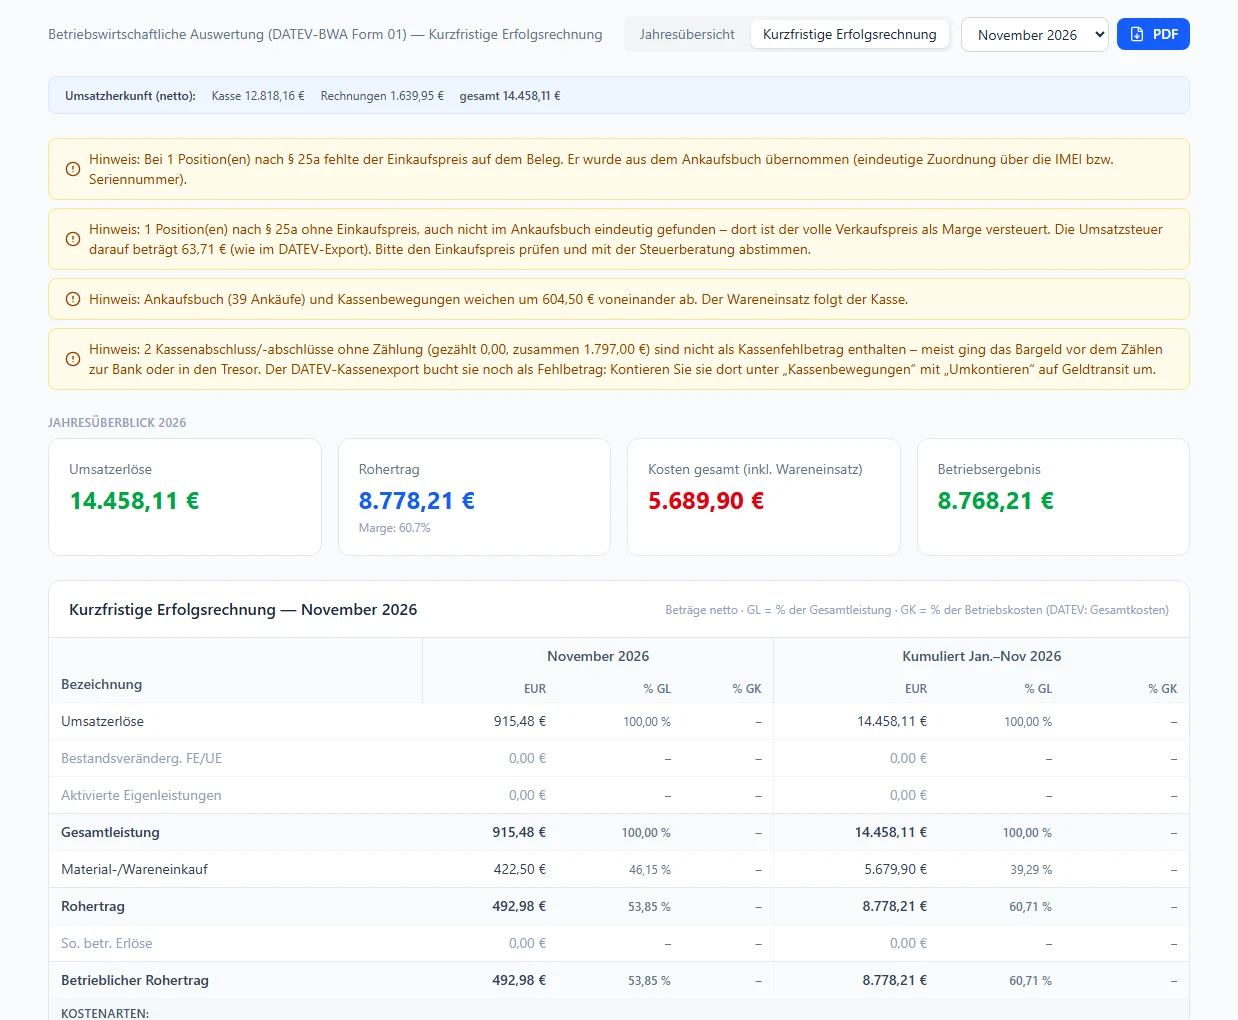
Die Jahresübersicht zeigt die Kennzahlen des Jahres (Umsatzerlöse, Rohertrag mit Marge, Kosten gesamt (inkl. Wareneinsatz), Betriebsergebnis) und darunter die Tabelle in DATEV-Gliederung mit allen Monaten und der Jahressumme, netto in Euro. Die Zeile Umsatzherkunft (netto) zeigt, wie viel Umsatz aus der Kasse und wie viel aus Rechnungen stammt. Positionen, die BISpicy nicht führt (z. B. Bestandsveränderungen), stehen grau mit 0,00. Gelbe Hinweise über dem Jahresüberblick betreffen zum Beispiel den Geräte-Ankauf (etwa eine Position nach § 25a ohne Einkaufspreis, siehe Geräte-Ankauf, § 25a und Gutscheine), Kassenabschlüsse ohne Zählung oder die Umstellung der Buchungskonten.
Belege ansehen: Ein Klick auf einen Betrag bei Umsatzerlösen, Wareneinsatz oder einem Kostenblock klappt darunter die Belege auf: Rechnungen mit Nummer, Geschäftspartner, Datum und Betrag sowie die Kassenumsätze. Ein Klick auf einen Beleg öffnet die Rechnung.
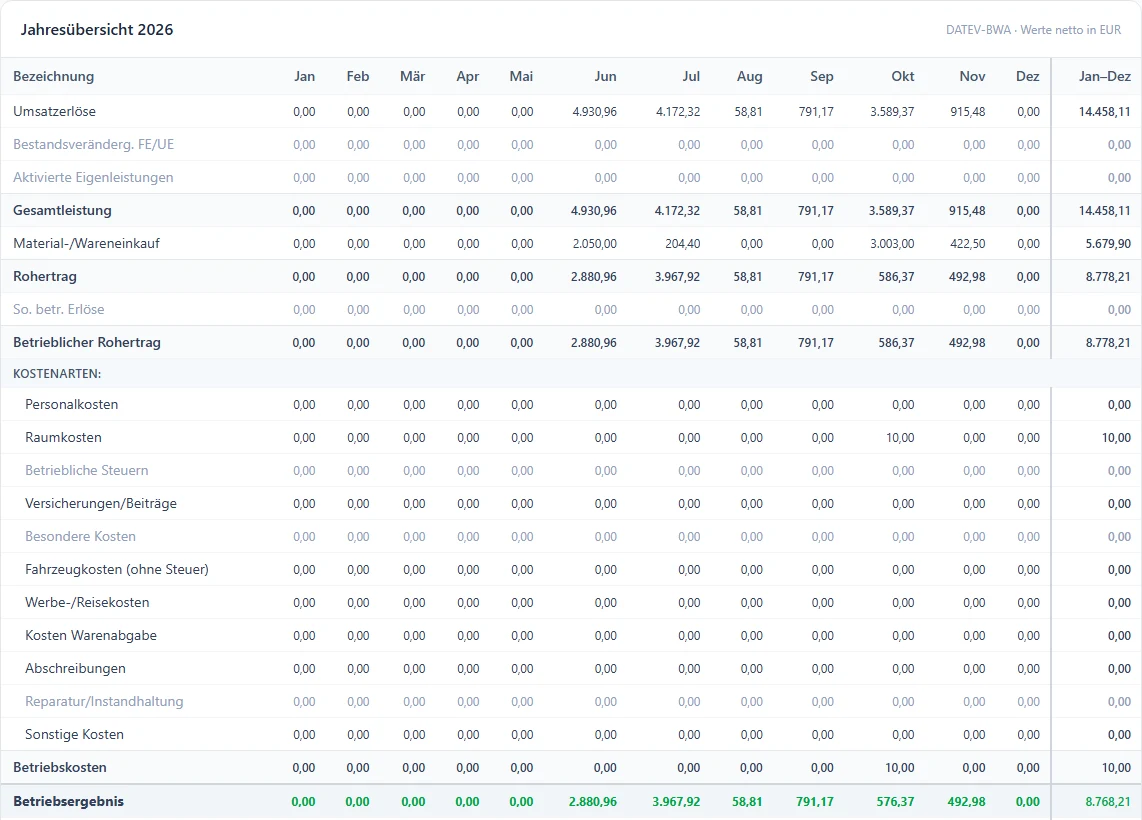
„Kosten gesamt“ und „Betriebskosten“: Die Karte Kosten gesamt (inkl. Wareneinsatz) im Jahresüberblick enthält den Material-/Wareneinkauf. Die Tabellenzeile Betriebskosten enthält nur die Kostenarten darüber, ohne Wareneinsatz; bei DATEV heißt sie „Gesamtkosten“. Das Betriebsergebnis ist der betriebliche Rohertrag minus die Betriebskosten. Vor BISpicy 0.0.0.1217 (3. November 2026) hießen Karte und Zeile beide „Gesamtkosten“.
Jahresübersicht: Kostenarten, Summenzeile „Betriebskosten“ und Betriebsergebnis (Ausschnitt, Demo-Handyshop, BISpicy 0.28.6.3).
BWA: Kurzfristige Erfolgsrechnung
2Ansicht und Monat wählen
Mit dem Umschalter wechseln Sie zur Kurzfristigen Erfolgsrechnung (DATEV-BWA Form 01). Daneben wählen Sie den Monat, vorbelegt ist der letzte Monat mit Bewegung. Je Position stehen der Monat und der Wert kumuliert ab Januar, jeweils in Euro, in Prozent der Gesamtleistung (% GL) und in Prozent der Betriebskosten (% GK, bei DATEV „Gesamtkosten“), wie es die Legende über der Tabelle erklärt.
Kurzfristige Erfolgsrechnung für einen Monat, mit kumulierten Werten und Legende (Ausschnitt, Demo-Handyshop, BISpicy 0.28.6.3).
BWA als PDF herunterladen
3Auf „PDF“ klicken
Der Knopf PDF neben dem Umschalter (siehe Bild oben) folgt der gewählten Ansicht: Die Jahresübersicht kommt als Querformat auf einer Seite (Datei BWA_Jahresuebersicht_2026.pdf), die Kurzfristige Erfolgsrechnung als Hochformat mit Ihrem Firmenbriefkopf und der Umsatzherkunft des Jahres (Datei BWA_2026_10.pdf). Beide sind im DATEV-Stil gegliedert und können direkt an Bank oder Steuerberatung gehen.
Anlage EKS: der Ablauf
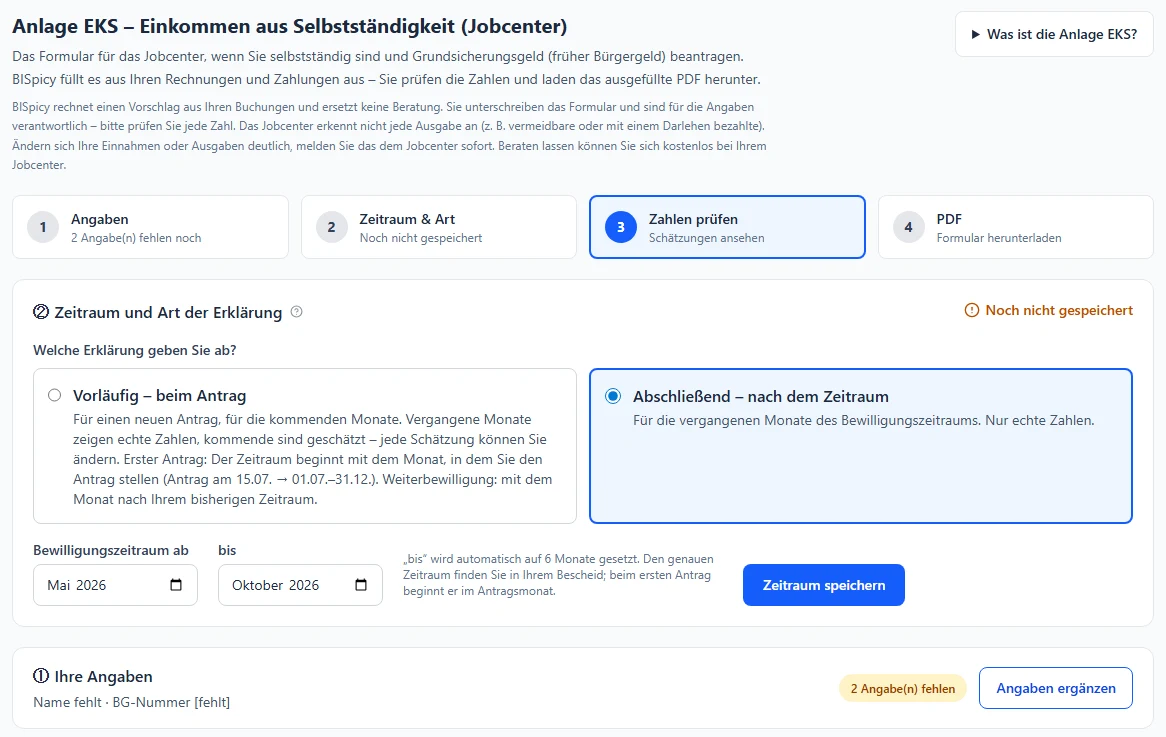
Öffnen Sie Berichte → Finanzen und den Reiter Anlage EKS. Oben steht, wofür das Formular gedacht ist; „Was ist die Anlage EKS?“ klappt mehr Erklärung auf. Die Leiste 1 Angaben · 2 Zeitraum & Art · 3 Zahlen prüfen · 4 PDF zeigt, wie weit Sie sind, etwa „2 Angabe(n) fehlen noch“ oder „Noch nicht gespeichert“. Bearbeitet wird in den Kästen darunter.
Ihre Verantwortung: BISpicy rechnet einen Vorschlag aus Ihren Buchungen und ersetzt keine Beratung. Sie unterschreiben das Formular und sind für die Angaben verantwortlich, bitte prüfen Sie jede Zahl. Das Jobcenter erkennt nicht jede Ausgabe an (z. B. vermeidbare oder mit einem Darlehen bezahlte). Ändern sich Ihre Einnahmen oder Ausgaben deutlich, melden Sie das dem Jobcenter sofort.
Die Jahresauswahl oben rechts gilt für EÜR, UStVA und BWA, nicht für die Anlage EKS; diese richtet sich nach dem Bewilligungszeitraum.
Zeitraum und Art der Erklärung
1Vorläufig oder abschließend wählen
Vorläufig – beim Antrag: für die kommenden Monate. Vergangene Monate zeigen echte Zahlen, kommende sind geschätzt, und jede Schätzung können Sie ändern. Beim ersten Antrag beginnt der Zeitraum mit dem Monat der Antragstellung, bei einer Weiterbewilligung mit dem Monat nach dem bisherigen Zeitraum.
Abschließend – nach dem Zeitraum: für die vergangenen Monate des Bewilligungszeitraums, nur mit echten Zahlen.
Die Wahl der Art wird sofort gespeichert, und BISpicy merkt sich für jede Art einen eigenen Zeitraum. Wählen Sie deshalb zuerst die Art und stellen Sie danach den Zeitraum ein; noch nicht gespeicherte Datumsänderungen gehen beim Wechsel der Art verloren.
Anlage EKS: Schrittleiste und „Zeitraum und Art der Erklärung“ (Demo-Handyshop, abschließend, BISpicy 0.28.6.3).
2Bewilligungszeitraum einstellen und speichern
Stellen Sie unter Bewilligungszeitraum ab den ersten Monat ein; bis setzt BISpicy auf sechs Monate, Sie können es ändern. Den genauen Zeitraum finden Sie in Ihrem Bescheid. Klicken Sie auf Zeitraum speichern; danach steht dort „Gespeichert – bleibt beim nächsten Öffnen so“.
Solange nichts gespeichert ist, schlägt BISpicy vor: vorläufig den laufenden Monat und die fünf folgenden, abschließend den schon begonnenen vorläufigen Zeitraum oder sonst die letzten sechs abgeschlossenen Monate. Hinweise erscheinen, wenn der Zeitraum nicht sechs Monate umfasst, wenn ein abschließender Zeitraum noch nicht vorbei ist oder wenn der vorläufige Zeitraum abgelaufen ist (dann mit dem Knopf „Zur abschließenden Erklärung“).
Angaben ergänzen
3„Angaben ergänzen“ öffnen und speichern
Der Kasten Ihre Angaben zeigt Name und BG-Nummer, dazu das Jobcenter, wenn Sie es eingetragen haben; was fehlt, steht als „fehlt“ bzw. „[fehlt]“ und als gelbes Schild „N Angabe(n) fehlen“. Pflicht sind nur Vor- und Nachname und die Nummer der Bedarfsgemeinschaft, ohne sie bleibt der Formularkopf unvollständig. Das zuständige Jobcenter ist seit BISpicy 0.0.0.1217 keine Pflichtangabe mehr. Klicken Sie auf Angaben ergänzen.
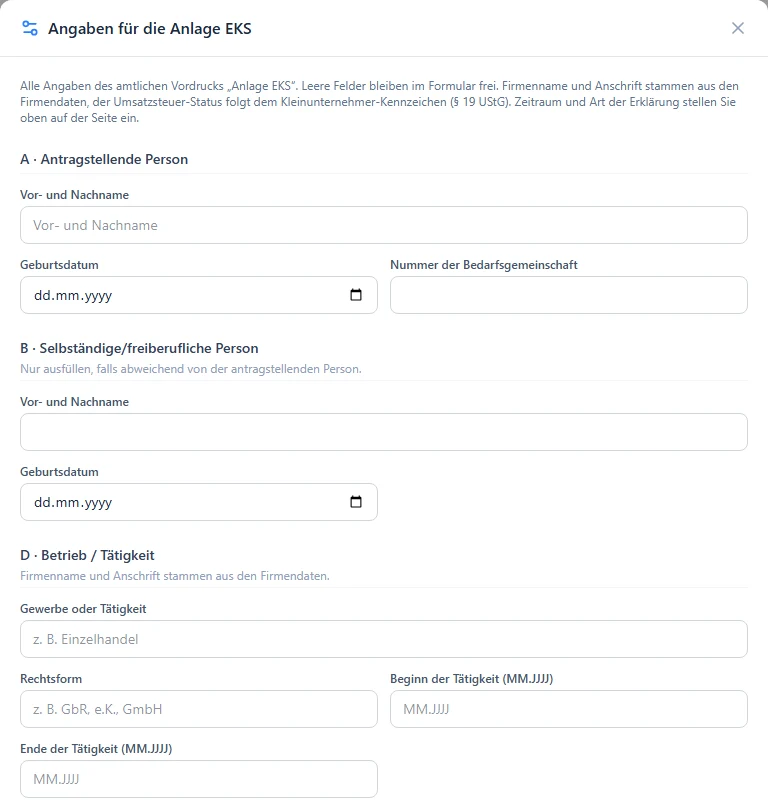
Der Dialog folgt den Abschnitten des amtlichen Vordrucks: A antragstellende Person (Name, Geburtsdatum, BG-Nummer), B selbständige Person (nur wenn abweichend), D Betrieb (Gewerbe, Rechtsform, Beginn und Ende), E Datum der Unterschrift, F weitere Angaben (Räume, Personal, Zuschüsse, Darlehen), Kraftfahrzeug (betriebliche und private Kilometer), personenbezogene Ausgaben, Anmerkungen zu den Tabellen und die Absetzungen der Tabelle C. Zuständiges Jobcenter und Kundennummer beim Jobcenter tragen Sie bei Bedarf unter Angaben fürs Jobcenter (informativ) ein. Leere Felder bleiben im Formular frei.
Dialog „Angaben für die Anlage EKS“ (Ausschnitt, leere Felder im Demo-Handyshop, BISpicy 0.28.6.3).
Firmenname und Anschrift kommen aus den Firmendaten, die Umsatzsteuer-Pflicht (Nr. 32) aus dem Kleinunternehmer-Kennzeichen. Speichern Sie mit Speichern; die Angaben bleiben für die nächste Erklärung erhalten.
Zahlen je Monat prüfen
4Monate durchsehen und Herleitung öffnen
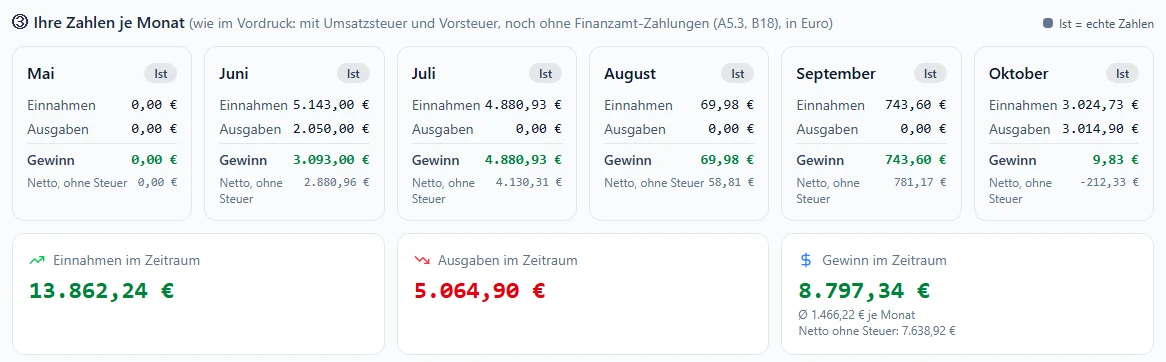
Unter Ihre Zahlen je Monat steht je Monat eine Kachel mit Einnahmen, Ausgaben und Gewinn, darunter die Summen des Zeitraums mit dem Durchschnitt je Monat. Wie im Vordruck sind Einnahmen mit Umsatzsteuer und Ausgaben mit Vorsteuer gerechnet; der Nettowert steht klein darunter. Das Schild zeigt die Herkunft: bei der abschließenden Erklärung „Ist“, „Ist bis heute“ oder „noch nicht gelaufen“, bei der vorläufigen „Ist“, „Ist + erwartet“ oder „Schätzung“. Eine Gutschrift zu einer schon bezahlten Rechnung, die erst in einem künftigen Monat des Zeitraums zählt, mindert seit BISpicy 0.23.4.3 wieder die geschätzten Einnahmen dieses Monats; ist ihre Erstattung schon als Zahlung gebucht, zieht BISpicy sie nicht ein zweites Mal ab.
Zahlen je Monat bei der abschließenden Erklärung (Demo-Handyshop, BISpicy 0.28.6.3).
Ein Klick auf Einnahmen oder Ausgaben eines Monats zeigt die Herleitung: die eingegangenen bzw. bezahlten Belege, die Kassenumsätze und bei Schätzungen, was noch erwartet wird (Abos, offene Rechnungen, regelmäßige Lieferanten, Trend aus dem Median der letzten sechs Monate mit höchstens 10 % Wachstum).
Nur bei der vorläufigen Erklärung: In der Herleitung tragen Sie unter „Sie wissen es besser? Eigenen Wert eintragen“ einen eigenen Wert ein oder stellen den Vorschlag wieder her. Darunter erklärt „Woher kommen die geschätzten Zahlen?“ die Quellen (Abos Ihrer Kunden, offene Rechnungen, regelmäßige Ausgaben, bewusst nicht eingerechnete Fälle), und in „Schätzungen prüfen und anpassen“ ändern Sie mehrere Monate in einer Tabelle und klicken auf Änderungen speichern. Gespeichert werden nur Ihre Abweichungen; sie gehen ins PDF. Abgeschlossene Monate lassen sich nicht überschreiben, und im laufenden Monat liegt ein eigener Wert nie unter dem, was schon eingegangen ist.
Amtliche Tabelle A und B
5Tabelle aufklappen und Zeilen prüfen
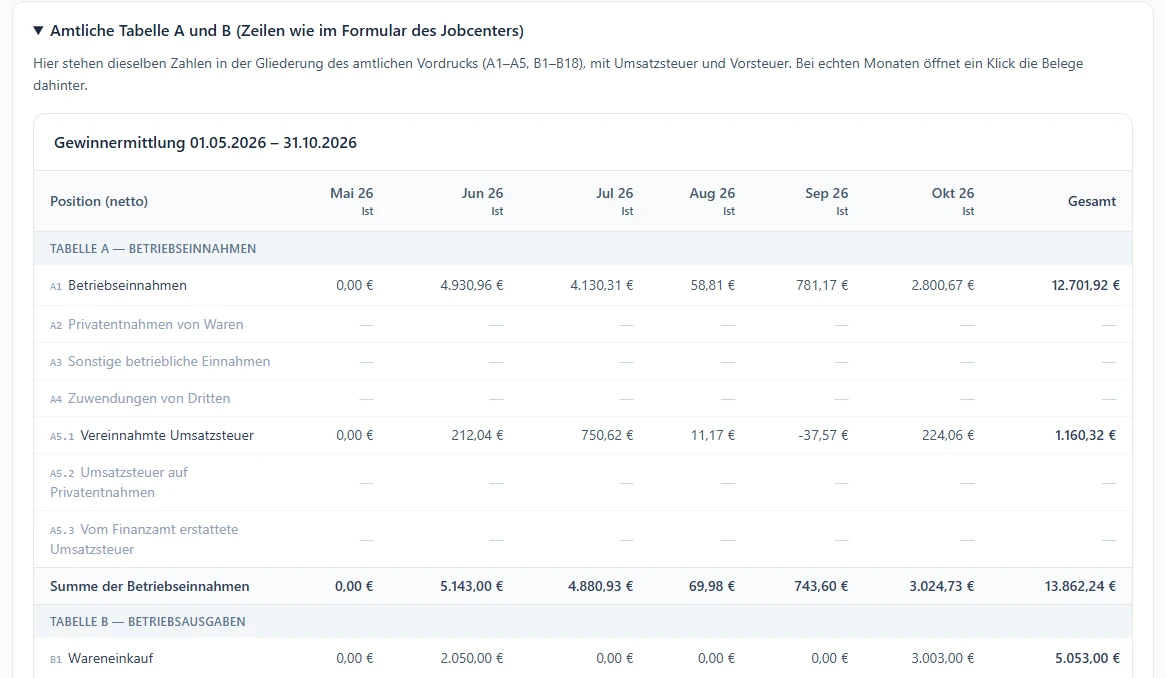
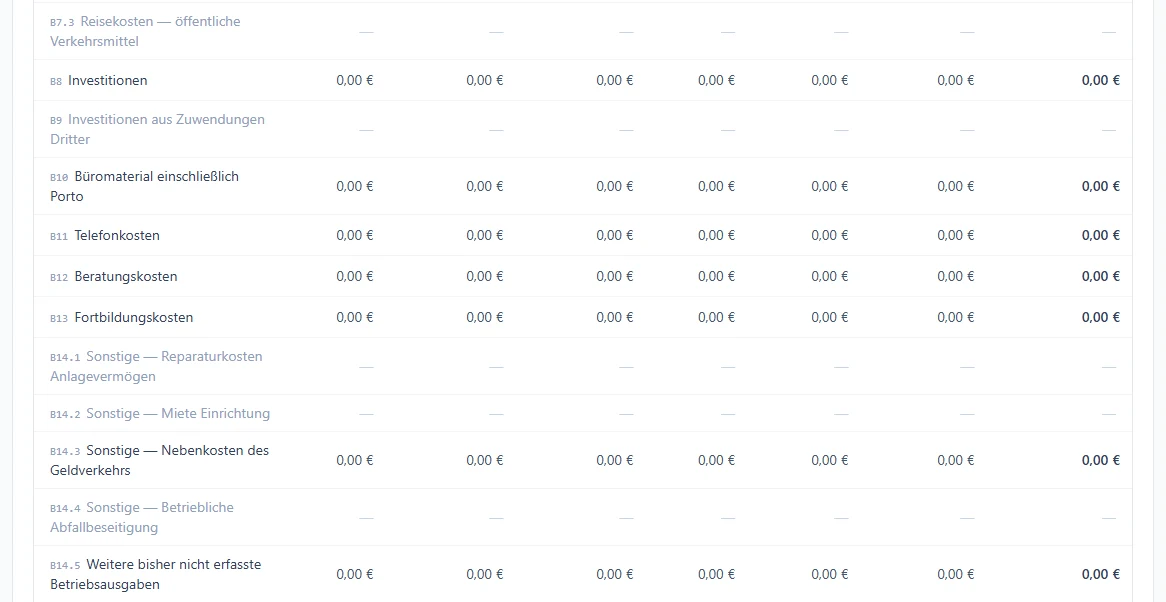
Amtliche Tabelle A und B klappt dieselben Zahlen in der Gliederung des Vordrucks auf (A1 bis A5, B1 bis B18), als „Gewinnermittlung von – bis“ mit allen Monaten. BISpicy füllt A1 Betriebseinnahmen und A5.1 vereinnahmte Umsatzsteuer sowie aus den Eingangsrechnungen B1 Wareneinkauf, B2.1 Personal, B3 Raumkosten, B4 Versicherungen, B5 Werbung, B6.3 laufende Kfz-Kosten, B10 Büro und Porto, B11 Telefon, B12 Beratung, B13 Fortbildung, B14.3 Geldverkehr, B8 Investitionen, B14.5 übrige Ausgaben und B17 gezahlte Vorsteuer. A5.3 und B18 (Erstattungen vom und Zahlungen ans Finanzamt) bleiben leer. Ein Klick auf einen Betrag zeigt die Belege dahinter, bei der vorläufigen Erklärung nur in Monaten mit echten Zahlen.
Amtliche Tabelle A und B mit den Zeilen des Vordrucks (Ausschnitt, Demo-Handyshop, BISpicy 0.28.6.3).
5aAnschaffungen in B8 prüfen
Das Jobcenter erkennt keine Abschreibungen (AfA) an: Größere Anschaffungen zählen voll im Monat der Zahlung als B8 Investitionen. Seit BISpicy 0.0.0.1217 stellt BISpicy eine bezahlte Eingangsrechnung, die auf ein Abschreibungskonto gebucht ist, von selbst in B8, in der Tabelle wie im amtlichen PDF. Im SKR03 ist das für geringwertige Wirtschaftsgüter das Konto 4855 Sofortabschreibung geringwertiger Wirtschaftsgüter (Anschaffungen bis 800 € netto, z. B. Drucker, Bürostuhl, Werkzeug). Die Summe der Betriebsausgaben und der Gewinn ändern sich dadurch nicht, der Betrag steht nur in der richtigen Zeile.
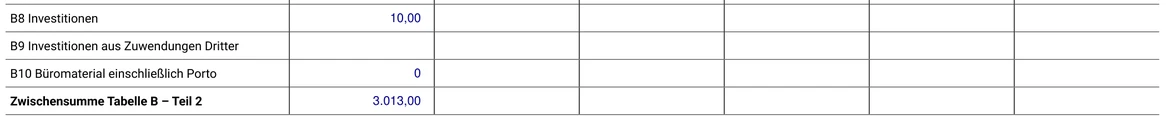
Zeile B8 Investitionen in der amtlichen Tabelle, hier ohne Anschaffung im Zeitraum (Ausschnitt, Demo-Handyshop, BISpicy 0.28.6.3).Im amtlichen PDF: eine bezahlte Rechnung über 10,00 € netto auf 4855 steht in Zeile B8, nicht in B14.5 (Ausschnitt Seite 6, Demo-Handyshop, BISpicy 0.28.3.0, 15. November 2026).
Das prüfen Sie selbst: Anschaffungen, die auf einem anderen Konto gebucht sind, stehen in der Zeile dieses Kontos, meist in B14.5; tragen Sie sie selbst nach B8 um. Ungeplante größere Anschaffungen erkennt das Jobcenter nur an, wenn sie notwendig, unvermeidbar und angemessen sind; teilen Sie sie dem Jobcenter unverzüglich mit. Haben Sie eine Anschaffung mit einem Darlehen bezahlt (von der Bank, aber auch von Verwandten oder Freunden) oder hat das Jobcenter dafür ein Darlehen oder einen Zuschuss gezahlt, ist dieser Teil nicht absetzbar. Tragen Sie das Darlehen dann unter Angaben ergänzen bzw. Angaben bearbeiten im Abschnitt „F · Weitere Angaben zur Tätigkeit“ ein (im Formular Nr. 35–41) und vermerken Sie unter „Anmerkungen zu Tabelle B – Teil 3“ (Nr. 50), welcher Betrag in B8 so finanziert ist. Absetzbar sind stattdessen die gezahlten Tilgungsraten (B16) und Zinsen (B15).
Selbst ergänzen und amtliches PDF erstellen
6Den Kasten „Das prüfen oder ergänzen Sie selbst“ abarbeiten
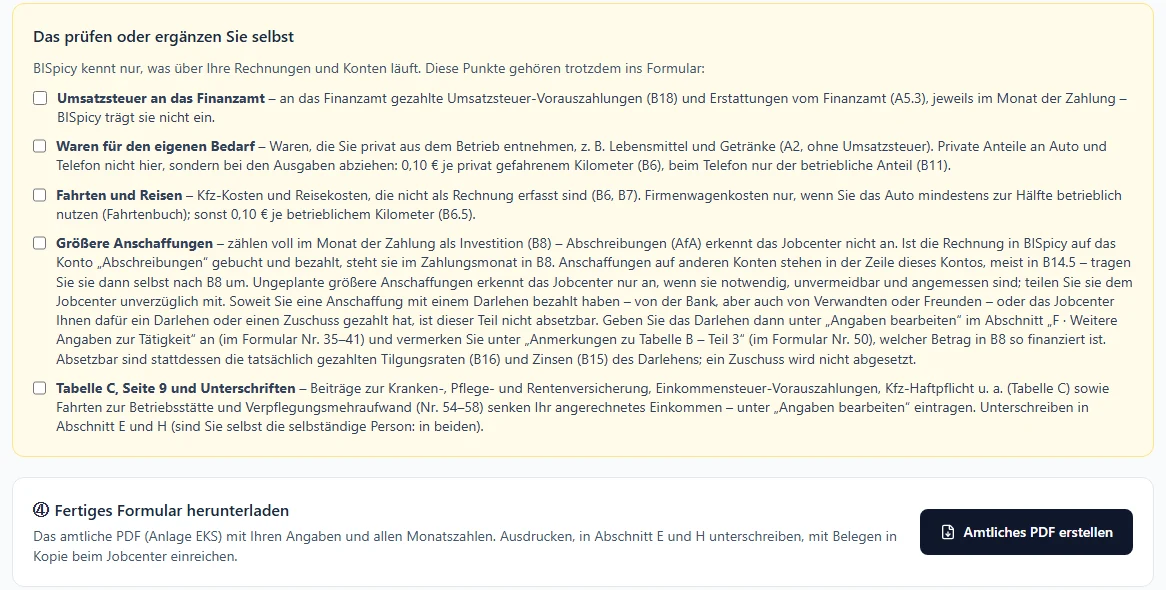
BISpicy kennt nur, was über Ihre Rechnungen und Konten läuft. Der gelbe Kasten nennt, was trotzdem ins Formular gehört:
Umsatzsteuer an das Finanzamt: Vorauszahlungen (B18) und Erstattungen (A5.3), jeweils im Monat der Zahlung.
Waren für den eigenen Bedarf (A2, ohne Umsatzsteuer); private Anteile an Auto und Telefon ziehen Sie bei den Ausgaben ab (B6, B11).
Fahrten und Reisen, die nicht als Rechnung erfasst sind (B6, B7).
Größere Anschaffungen als Investition im Monat der Zahlung (B8), nicht als Abschreibung. Was auf einem Abschreibungskonto gebucht und bezahlt ist, steht schon in B8; Anschaffungen auf anderen Konten tragen Sie selbst um, Darlehen und Zuschüsse vermerken Sie (siehe Anschaffungen in B8 prüfen).
Tabelle C, Seite 9 und Unterschriften: Beiträge zu Versicherungen, Steuervorauszahlungen, Fahrten zur Betriebsstätte und Verpflegungsmehraufwand tragen Sie in den Angaben ein; unterschrieben wird in Abschnitt E und H.
Die Häkchen sind eine Merkhilfe und werden nicht gespeichert.
„Das prüfen oder ergänzen Sie selbst“ und „Fertiges Formular herunterladen“ (Demo-Handyshop, BISpicy 0.28.6.3).
7„Amtliches PDF erstellen“
Unter Fertiges Formular herunterladen klicken Sie auf Amtliches PDF erstellen. BISpicy füllt den amtlichen Vordruck „Anlage EKS“ (Stand 04/2026) mit Ihren Angaben und allen Monatszahlen aus und lädt ihn als Anlage_EKS_<von>_<bis>.pdf herunter. Art und Zeitraum stehen im Formularkopf; bei der vorläufigen Erklärung ist „vorläufig“ angekreuzt, und ein leeres Anmerkungsfeld zu Tabelle A erhält einen Satz zur Schätzung.
Drucken Sie das Formular aus, unterschreiben Sie in Abschnitt E und H und reichen Sie es mit Belegen in Kopie beim Jobcenter ein. Bei einer abschließenden Erklärung, deren Zeitraum noch läuft, erinnert die Seite daran, erst nach dem letzten Monat einzureichen.
Wichtige Hinweise
Netto oder mit Steuer: Die BWA rechnet netto. Die Anlage EKS rechnet wie der Vordruck mit vereinnahmter Umsatzsteuer und gezahlter Vorsteuer und zeigt den Nettowert je Monat darunter; für Kleinunternehmer entfallen die Steuerzeilen.
Vollständigkeit der Ausgaben: Nur in BISpicy erfasste Eingangsrechnungen und die Geräte-Ankäufe der Kasse fließen ein. Fahrten, private Anteile, Zahlungen ans Finanzamt und Barbelege ohne Rechnung ergänzen Sie selbst; für die Anlage EKS keine Abschreibungen, sondern Anschaffungen im Monat der Zahlung (B8).
Lizenz und Recht: Die Finanzberichte (EÜR, UStVA, BWA, Anlage EKS) sind Teil von Insights (bisher BIS Insights). Ohne Lizenz erscheint „Insights freischalten“ mit dem Knopf „Zum Shop“. Der Benutzer braucht außerdem das Recht, die Buchhaltung anzusehen.
Firmendaten: Welche Reiter erscheinen, richtet sich nach Land und Rechtsform in den Firmendaten. Fehlen diese, bleiben alle Reiter sichtbar und oben steht ein gelber Hinweis.
Keine Beratung: Die Auswertungen sind eine Hilfe, ersetzen aber nicht die Prüfung durch Steuerberatung oder Jobcenter. Beim Jobcenter können Sie sich kostenlos beraten lassen.
Häufig gestellte Fragen
Die Anlage EKS (Erklärung zum Einkommen aus selbständiger Tätigkeit, Gewerbebetrieb oder Land- und Forstwirtschaft) verlangt das Jobcenter von Selbständigen, die Grundsicherungsgeld (früher Bürgergeld) beziehen: vorläufig beim Antrag für die kommenden Monate und abschließend nach dem Bewilligungszeitraum. BISpicy füllt den amtlichen Vordruck mit Ihren Angaben und Monatszahlen aus.
Die vorläufige Erklärung geben Sie beim Antrag ab: Vergangene Monate zeigen echte Zahlen, kommende Monate schätzt BISpicy aus Abos, offenen Rechnungen, regelmäßigen Ausgaben und dem Trend der letzten Monate; jede Schätzung können Sie ändern. Die abschließende Erklärung folgt nach dem Bewilligungszeitraum und enthält nur echte Zahlen. BISpicy merkt sich für jede Art einen eigenen Zeitraum.
Ja. BWA und Anlage EKS rechnen Kassenumsätze aus der BISpicy Kasse und Ausgangsrechnungen zusammen. Eine Rechnung, die aus einem Kassenverkauf entstanden ist, oder die JTL-Rechnung zu einem Bar- oder Kartenbon wird automatisch weggelassen, wenn alles eindeutig passt, damit kein Umsatz doppelt zählt. Seit BISpicy 0.0.0.1500 teilen sie die Kassenumsätze nach derselben Regel auf wie der DATEV-Kassenexport. Ein Kauf auf Rechnung an der Kasse zählt über seine Rechnung, sobald es sie gibt. Die BWA weist zusätzlich aus, wie viel Umsatz aus der Kasse und wie viel aus Rechnungen stammt.
Seit BISpicy 0.0.0.1500 (7. November 2026) rechnen die drei Auswertungen die Kassenumsätze nach derselben Regel wie der DATEV-Kassenexport: Das Trinkgeld der Mitarbeiter zählt nicht als Einnahme, ein Rabatt auf die Bonsumme mindert die richtigen Steuersätze, Pfandrückgaben, Stornos und § 25a werden wie im Export aufgeteilt. Erstellen Sie noch offene Zeiträume neu und sprechen Sie Änderungen an bereits gemeldeten Zeiträumen mit Ihrer Steuerberatung ab.
Aus den in BISpicy erfassten Eingangsrechnungen und aus den Geräte-Ankäufen an der BISpicy Kasse (§ 25a). Eingangsrechnungen ordnet BISpicy über das Buchungskonto (SKR03/SKR04) Kostenblöcken zu, in der Anlage EKS den Zeilen des Vordrucks (z. B. B1 Wareneinkauf, B3 Raumkosten, B17 gezahlte Vorsteuer). Geräte-Ankäufe zählen als Wareneinsatz: bar bezahlte über die Kassenbewegung, unbar bezahlte aus dem Ankaufsbuch (siehe Geräte-Ankauf, § 25a und Gutscheine). Was nicht als Rechnung erfasst ist, etwa Fahrten, private Anteile oder Zahlungen ans Finanzamt, tragen Sie selbst nach.
Die BWA rechnet netto. Die Anlage EKS rechnet wie der Vordruck: Einnahmen mit vereinnahmter Umsatzsteuer (A5.1), Ausgaben mit gezahlter Vorsteuer (B17); den Nettowert zeigt sie je Monat darunter. Für Kleinunternehmer entfallen die Steuerzeilen.
Ja, bei der vorläufigen Erklärung: Ein Klick auf Einnahmen oder Ausgaben eines Monats zeigt die Herleitung, dort tragen Sie einen eigenen Wert ein oder stellen den Vorschlag wieder her. Unter „Schätzungen prüfen und anpassen“ ändern Sie mehrere Monate auf einmal. Abgeschlossene Monate mit echten Zahlen lassen sich nicht überschreiben, und im laufenden Monat liegt ein eigener Wert nie unter dem, was schon eingegangen ist.
Die Finanzberichte (EÜR, UStVA, BWA und Anlage EKS) sind Teil von Insights. Ohne Lizenz erscheint unter Berichte → Finanzen der Hinweis „Insights freischalten“ mit dem Knopf „Zum Shop“. Zusätzlich braucht der Benutzer das Recht, die Buchhaltung anzusehen.
Die BWA zählt Umsätze nach Rechnungs- bzw. Bon-Datum und netto. Die Anlage EKS zählt wie die EÜR nur, was tatsächlich eingegangen ist (Zuflussprinzip): jede Zahlung mit ihrem Betrag an ihrem Zahltag, auch Teilzahlungen, und wie der Vordruck mit Umsatzsteuer. Eine Rechnung vom März, die im April bezahlt wird, steht deshalb in der BWA im März und in der Anlage EKS im April.
Ein Kassenbon hat eine Rechnung beglichen, und der Erlös steht deshalb zweimal in der Auswertung: über den Bon und über die Rechnung. Automatisch weggelassen wird eine Rechnung nur, wenn sie erst durch die Kassenzahlung entstanden ist und alles eindeutig passt. Bestand die Rechnung schon vorher oder wurde derselbe Beleg mehrfach kassiert, entscheidet der BISpicy-Support den Fall nach Rücksprache mit Ihrer Steuerberatung. In der Anlage EKS erscheint die Zeile bei der abschließenden Erklärung.
Ja, seit BISpicy 0.0.0.1090 (17.10.2026). Ankäufe an der Kasse zählen als Wareneinsatz, Aufwandskategorie „Geräte-Ankauf (Kasse und Ankaufsbuch)“: bar bezahlte über die Kassenbewegung, unbar bezahlte aus dem Ankaufsbuch, in der BWA nach Ankaufsdatum, in EÜR und Anlage EKS nach dem Tag der Auszahlung. Beim Verkauf wird nur die Marge versteuert (Verkaufspreis minus Einkaufspreis). Fehlt der Einkaufspreis auf einem älteren Beleg, kommt er aus dem Ankaufsbuch; findet sich kein Ankauf, wird vorsichtshalber der volle Verkaufspreis versteuert und ein Hinweis nennt Anzahl und Umsatzsteuer. Zahlen schon gemeldeter Monate können sich dadurch ändern.
Ein Mehrzweckgutschein aus der Kasse ist beim Verkauf noch kein Umsatz. Die BWA führt ihn deshalb nicht als Umsatz, der Umsatz entsteht mit der Ware, für die der Gutschein später eingelöst wird. EÜR und Anlage EKS zählen das Geld nach dem Zuflussprinzip beim Verkauf des Gutscheins; der später eingelöste Betrag zählt nicht noch einmal. Lässt sich eine Einlösung keinem Verkauf zuordnen, steht oben im Bericht ein Hinweis. Auch das Dashboard zählt Mehrzweckgutscheine seit BISpicy 0.28.9.2 erst bei der Einlösung.
Nein. Seit BISpicy 0.18.0.0 (13. November 2026) enthält die UStVA unter Berichte → Finanzen Rechnungen und Kasse in einer Aufstellung, jeder Umsatz zählt nur einmal. Wer die Buchhaltung nutzt, nimmt diese Aufstellung als Grundlage der Voranmeldung und meldet die Kassen-UStVA nicht zusätzlich an. Gleichen Sie die Aufstellung vor der Abgabe mit Ihrer Steuerberatung ab. Mehr dazu
In B8 Investitionen, im Monat der Zahlung. Eine bezahlte Eingangsrechnung, die auf ein Abschreibungskonto gebucht ist (im SKR03 etwa 4855 Sofortabschreibung geringwertiger Wirtschaftsgüter), stellt BISpicy seit BISpicy 0.0.0.1217 von selbst in B8, in der Tabelle wie im amtlichen PDF. Anschaffungen auf anderen Konten stehen in der Zeile dieses Kontos, meist in B14.5; tragen Sie sie dann selbst nach B8 um. Abschreibungen (AfA) erkennt das Jobcenter nicht an. Haben Sie eine Anschaffung mit einem Darlehen oder mit einem Darlehen oder Zuschuss des Jobcenters bezahlt, ist dieser Teil nicht absetzbar; abgesetzt werden dann Tilgung (B16) und Zinsen (B15) des Darlehens. Mehr dazu
Seit BISpicy 0.19.0.1 (13. November 2026) ordnen EÜR, BWA und Anlage EKS die vorgegebenen Buchungskonten der Eingangsrechnungen nach ihrer DATEV-Bedeutung zu, zum Beispiel 4800 als Reparaturen statt als Versand. Liegen in einem Zeitraum vor diesem Tag Positionen auf einem solchen Konto, nennt der Hinweis ihre Anzahl. Die Aufteilung auf die Kostenblöcke kann dann von einem früher heruntergeladenen Bericht abweichen, die Summe bleibt gleich. Umgebucht wird nichts; prüfen Sie solche Belege bei Bedarf mit Ihrer Steuerberatung. Mehr dazu
Nein. BWA und Anlage EKS entstehen automatisch aus den in BISpicy erfassten Daten. Sie unterschreiben die Anlage EKS und sind für die Angaben verantwortlich; bitte prüfen Sie jede Zahl. Beraten lassen können Sie sich kostenlos bei Ihrem Jobcenter.